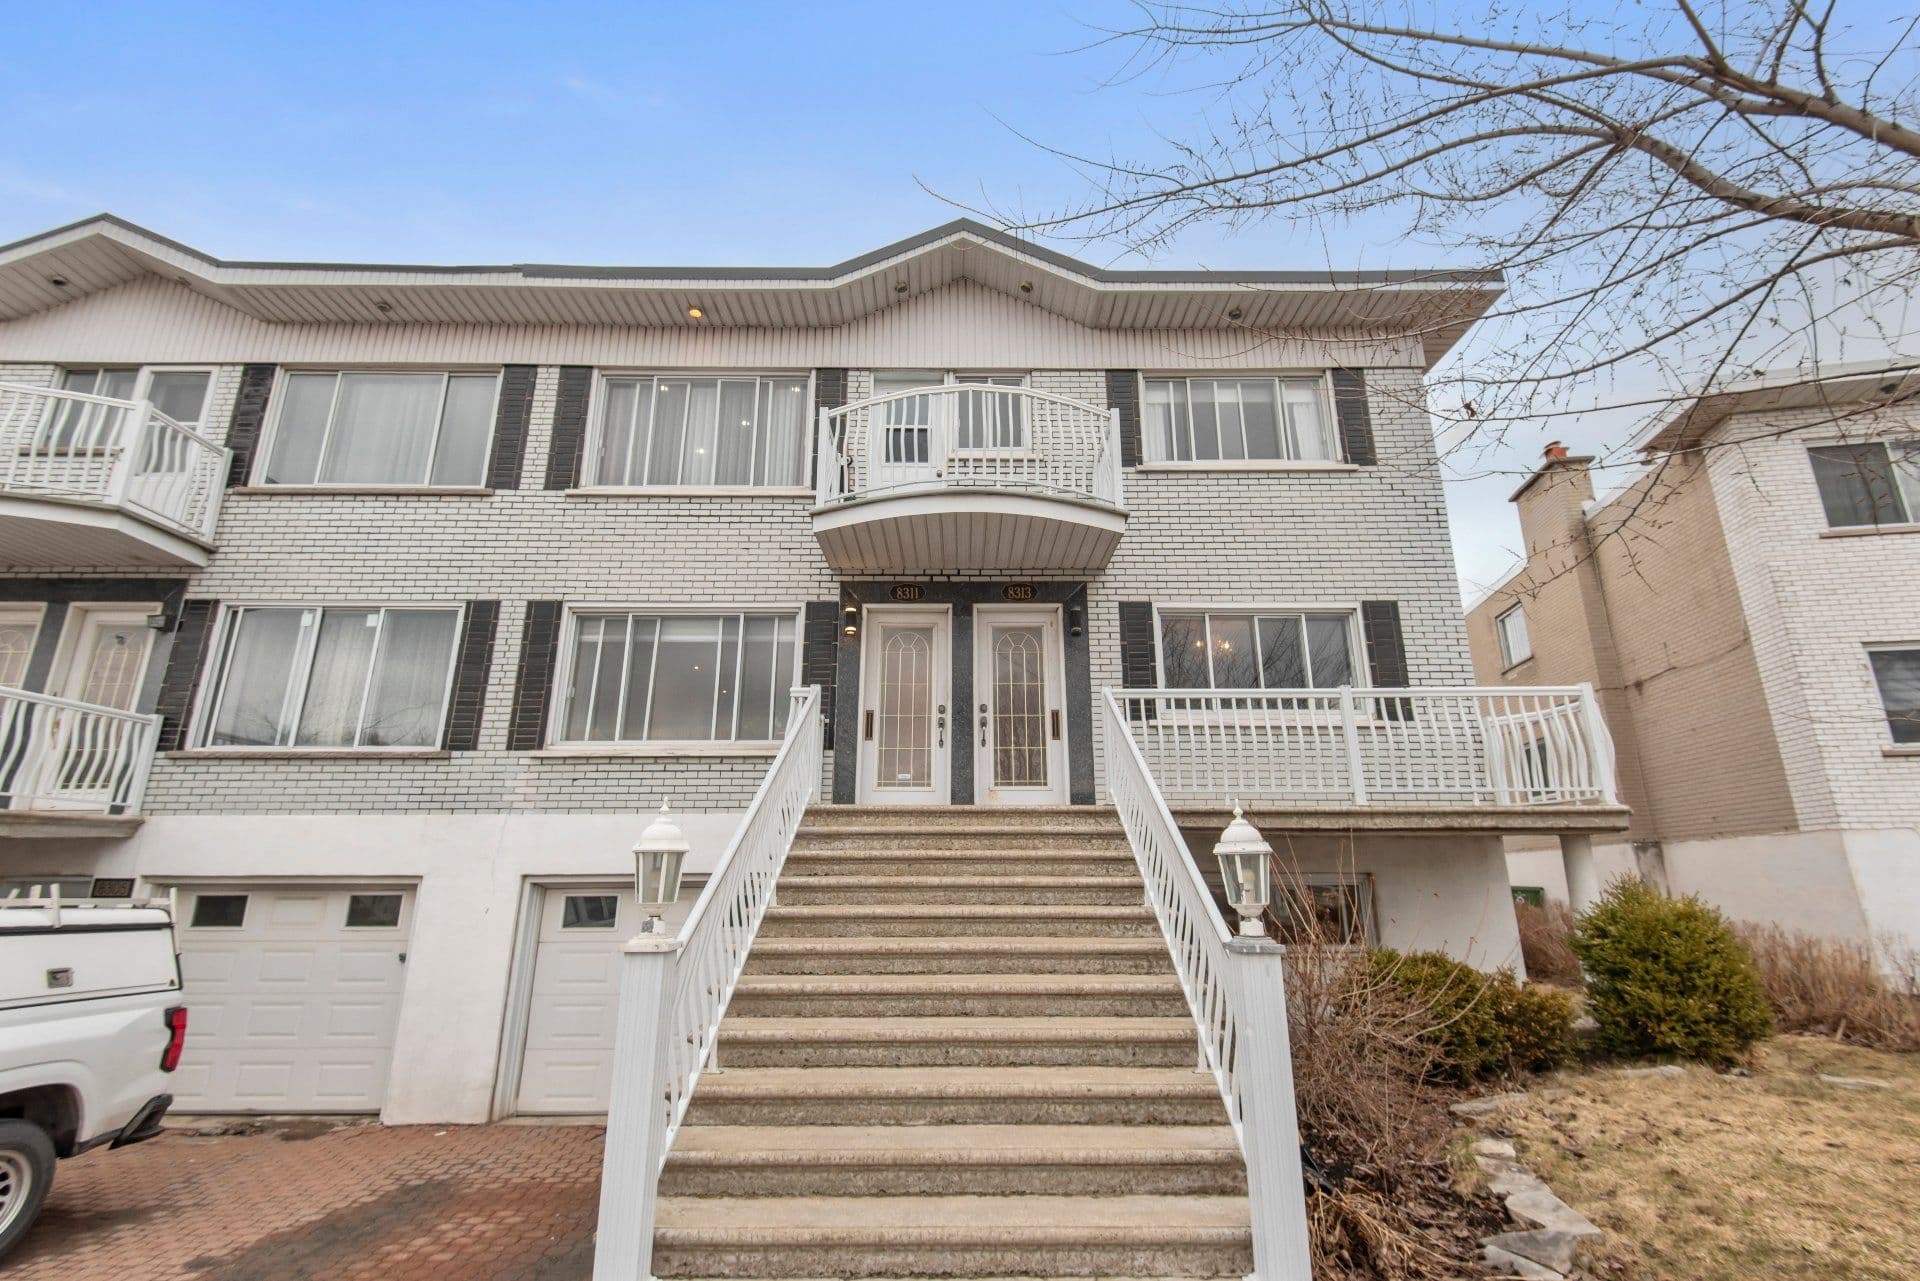
Pour obtenir un financement multilogement efficace, un courtier hypothécaire multilogement au Québec a besoin d'un dossier complet : documents sur l'immeuble, revenus et dépenses, situation financière personnelle et expérience de gestion. Ce service de courtage hypothécaire vous aide à structurer un achat, un refinancement hypothécaire ou une construction neuve, à Montréal comme ailleurs au Québec.
Pourquoi un dossier complet facilite votre financement multilogement
Un immeuble de plusieurs logements se finance différemment d'une maison unifamiliale. Le prêteur veut comprendre non seulement votre situation personnelle, mais aussi la capacité de l'immeuble lui-même à générer des revenus stables. Plus votre dossier est organisé dès le départ, plus votre courtier peut cibler rapidement les options de financement adaptées à votre projet, que ce soit un achat, un renouvellement ou un refinancement hypothécaire. Cela ne garantit aucune approbation précise, mais cela évite les allers-retours inutiles et les demandes répétées de documents.
Documents sur l'immeuble à rassembler
Avant votre rencontre, réunissez tout ce qui décrit physiquement et légalement la propriété :
- adresse complète, nombre de logements et usage de chaque unité
- offre d'achat ou promesse d'achat si vous êtes en processus d'acquisition
- évaluation municipale, certificat de localisation et documents municipaux disponibles
- baux en vigueur, montants des loyers et dépôts de garantie
- liste des logements vacants ou en arrérages
- description des travaux réalisés récemment et de ceux prévus
Si l'immeuble est déjà en votre possession, ajoutez les permis obtenus pour des rénovations majeures ou des changements d'usage.
Revenus et dépenses : les pièces à fournir
C'est souvent la section la plus déterminante de votre dossier. Votre courtier doit voir des chiffres réels, pas seulement des estimations optimistes. Préparez :
- un état des revenus et dépenses de l'immeuble, idéalement sur plusieurs années si disponible
- les factures de taxes foncières et d'assurance des douze derniers mois
- les factures de services publics si elles sont payées par le propriétaire
- les relevés de loyers permettant de comparer les loyers prévus et les loyers réellement encaissés
- les factures d'entretien, de déneigement, de gestion et de réparations courantes
Présentez les revenus bruts et les charges réelles plutôt qu'un revenu net déjà calculé. Cela permet au courtier d'appliquer sa propre analyse et d'éviter les mauvaises surprises plus tard dans le processus.
Votre situation financière personnelle
Même pour un immeuble à revenus, votre profil personnel reste un élément central de l'analyse. Ayez en main :
- vos déclarations de revenus et avis de cotisation récents
- vos déclarations de revenus locatifs si vous détenez déjà d'autres immeubles
- vos relevés bancaires récents, incluant la preuve des liquidités pour la mise de fonds et les réserves
- la liste de vos dettes et de vos paiements mensuels
- les relevés hypothécaires de vos autres propriétés, le cas échéant
- vos pièces d'identité et les documents liés à la structure de propriété, si l'immeuble appartient à une société
Si l'achat se fait par l'entremise d'une société, prévoyez aussi les états financiers corporatifs et les documents constitutifs.
Expérience de gestion et documents corporatifs
Pour un immeuble de plusieurs logements, l'expérience du propriétaire pèse souvent dans la balance. Préparez un résumé de votre parcours : immeubles détenus ou gérés, durée de détention, références de gestionnaires ou d'entrepreneurs si vous en avez. Si un gestionnaire externe s'occupe de l'immeuble, ajoutez le contrat de gestion. Cette information aide votre courtier à présenter votre dossier de façon cohérente, surtout si vous êtes un nouvel investisseur dans le multilogement.
Achat, refinancement ou renouvellement : les particularités selon votre projet
Les documents de base restent similaires, mais certains ajouts varient selon votre situation :
- Achat : offre d'achat, rapport d'inspection et évaluation récente sont essentiels.
- Refinancement hypothécaire : préparez le solde actuel de votre prêt, l'historique de paiement et la raison du refinancement, qu'il s'agisse de liquidités pour des rénovations ou d'une consolidation.
- Renouvellement : apportez votre contrat hypothécaire actuel et vos états financiers les plus récents pour comparer les options disponibles.
- Construction neuve : prévoyez les plans, les permis de construction et le budget détaillé des travaux.
Dans tous les cas, mieux vaut arriver avec plus de documents que nécessaire plutôt que de retarder l'analyse de votre dossier. Pour planifier cette rencontre, vous pouvez prendre rendez-vous et discuter directement de votre projet avec un courtier. Vous pouvez aussi consulter d'autres articles sur le financement immobilier dans notre section blogue pour approfondir certains aspects de votre dossier.
À lire aussi :
