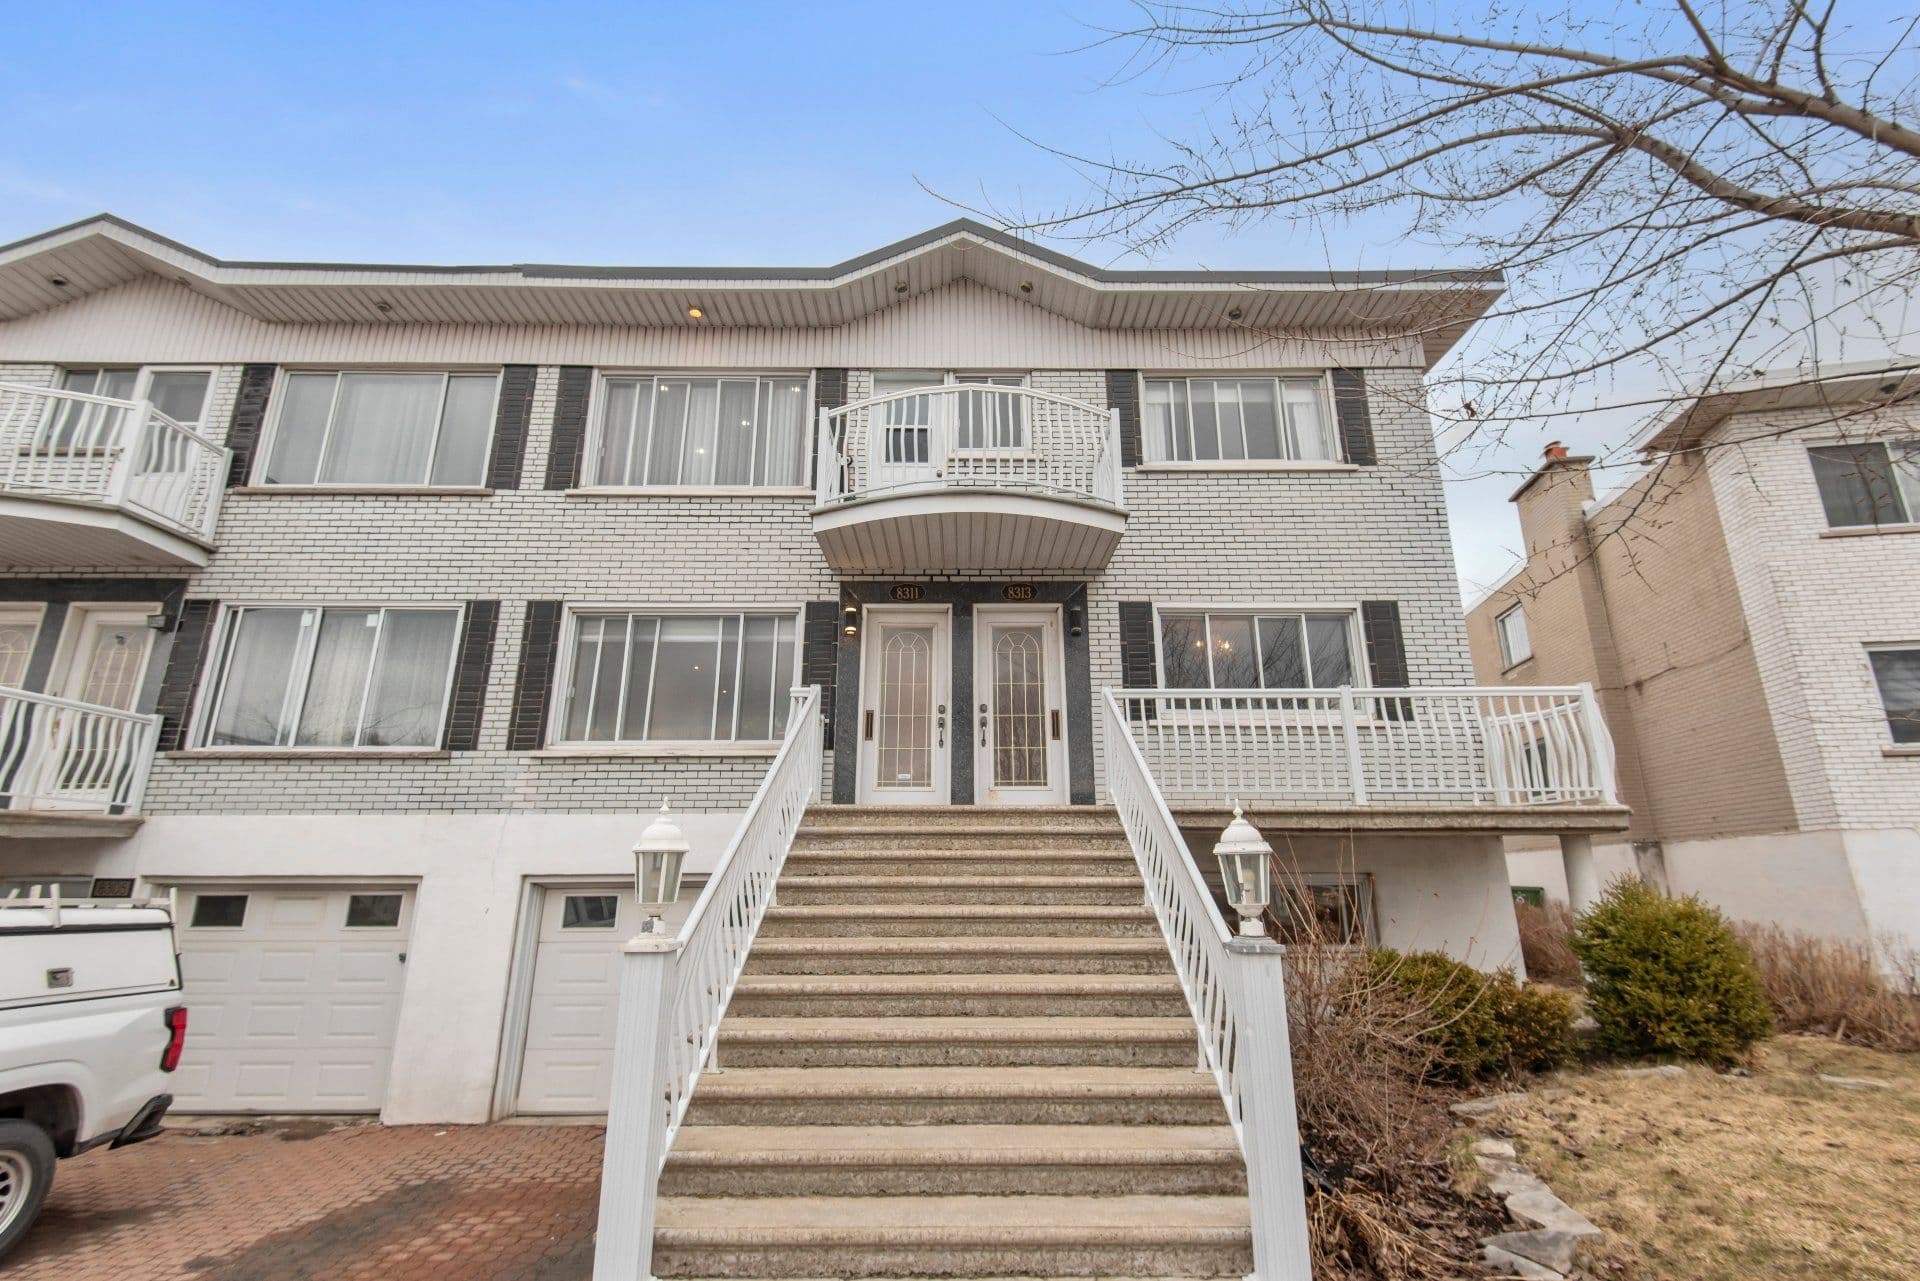
Le financement multilogement à Montréal dépend du nombre de logements, du fait que le propriétaire occupe ou non une unité, et de la capacité de l'immeuble à générer des revenus locatifs suffisants. Un courtier multilogement à Montréal analyse votre dossier, compare les options de financement commercial et résidentiel, et vous aide à présenter un dossier solide au prêteur. Des services de courtage hypothécaire existent pour l'achat, le refinancement et le renouvellement de ce type de propriété.
Courtage hypothécaire et financement commercial à Montréal : les bases
Acheter ou refinancer un immeuble multilogement n'est pas tout à fait la même démarche que financer une résidence unifamiliale. Le prêteur ne regarde pas seulement votre revenu personnel. Il évalue aussi la santé financière de l'immeuble lui même, soit ses revenus de loyers, ses dépenses d'exploitation et sa valeur sur le marché.
C'est ici qu'intervient le rôle du courtage hypothécaire : faire le pont entre votre profil d'emprunteur, les exigences propres au financement commercial et les critères spécifiques des prêteurs actifs à Montréal. Un dossier multilogement bien préparé a plus de chances d'être étudié rapidement et sérieusement.
Le nombre de logements détermine le type de financement
Dans la pratique, le nombre d'unités change souvent la catégorie de financement applicable.
- Un immeuble de 2 à 4 logements, où le propriétaire occupe une unité, est généralement traité selon une logique plus proche du financement résidentiel.
- Un immeuble de 2 à 4 logements non occupé par le propriétaire peut relever de critères différents selon le prêteur et le programme.
- Un immeuble de 5 logements et plus bascule habituellement vers une analyse de type commercial ou multirésidentiel, où la rentabilité du bâtiment pèse davantage que le profil personnel de l'emprunteur.
Cette distinction influence le type de mise de fonds exigée, la documentation demandée et le temps d'analyse du dossier. Avant de faire une offre d'achat, il est utile de savoir dans quelle catégorie se situe l'immeuble visé.
Les critères que le prêteur évalue
Chaque prêteur a ses propres politiques internes, mais certains éléments reviennent systématiquement dans l'analyse d'un dossier multilogement :
- Les revenus et dépenses réels de l'immeuble, souvent appuyés par des baux, des états financiers ou des déclarations de revenus de l'immeuble.
- La provenance de la mise de fonds, qui doit être démontrable et admissible selon les règles du prêteur.
- Le profil de crédit et la capacité financière de l'emprunteur, même lorsque le dossier repose aussi sur les revenus de l'immeuble.
- L'état général du bâtiment et parfois une évaluation ou une inspection selon l'exigence du prêteur.
- Le ratio entre les revenus générés par l'immeuble et les obligations de la dette, un élément central pour les immeubles de plus grande taille.
Un dossier incomplet ou mal structuré sur ces points est la cause la plus fréquente de délais ou de refus, peu importe la qualité de l'immeuble visé.
Erreurs fréquentes à éviter avec un immeuble à revenus
Certaines erreurs reviennent régulièrement chez les investisseurs qui achètent leur premier multilogement :
- Sous-estimer les dépenses réelles de l'immeuble, ce qui fausse le calcul de rentabilité présenté au prêteur.
- Ne pas clarifier à l'avance si le projet sera traité comme un dossier résidentiel ou commercial.
- Utiliser une mise de fonds dont la provenance n'est pas facilement démontrable.
- Négliger de comparer plusieurs options de financement avant de s'engager, alors que les conditions peuvent varier significativement d'un prêteur à l'autre selon votre dossier.
- Attendre d'avoir une offre acceptée avant de valider sa capacité de financement, ce qui laisse peu de temps pour ajuster le dossier.
Préparer ces éléments avant de magasiner un immeuble permet d'agir plus rapidement lorsque la bonne occasion se présente.
Comment un courtier vous accompagne dans ce type de dossier
Le rôle d'un courtier multilogement à Montréal consiste à structurer votre dossier, identifier les options de financement commercial ou résidentiel pertinentes selon votre situation, puis présenter le tout de façon claire aux prêteurs susceptibles de l'accepter. Chez Hypothèque Prestige, Houssein Farhat accompagne les acheteurs et propriétaires du Québec dans leurs projets d'achat, de refinancement, de renouvellement et de construction neuve, incluant les immeubles à logements multiples.
Des calculateurs sont aussi disponibles pour vous aider à préparer vos chiffres avant une discussion avec un courtier. Pour approfondir d'autres sujets liés au financement hypothécaire, vous pouvez consulter le blogue. Si vous avez un projet multilogement en cours d'évaluation, il est possible de prendre rendez-vous pour faire le point sur votre dossier et vos options, selon votre situation.
À lire aussi :
