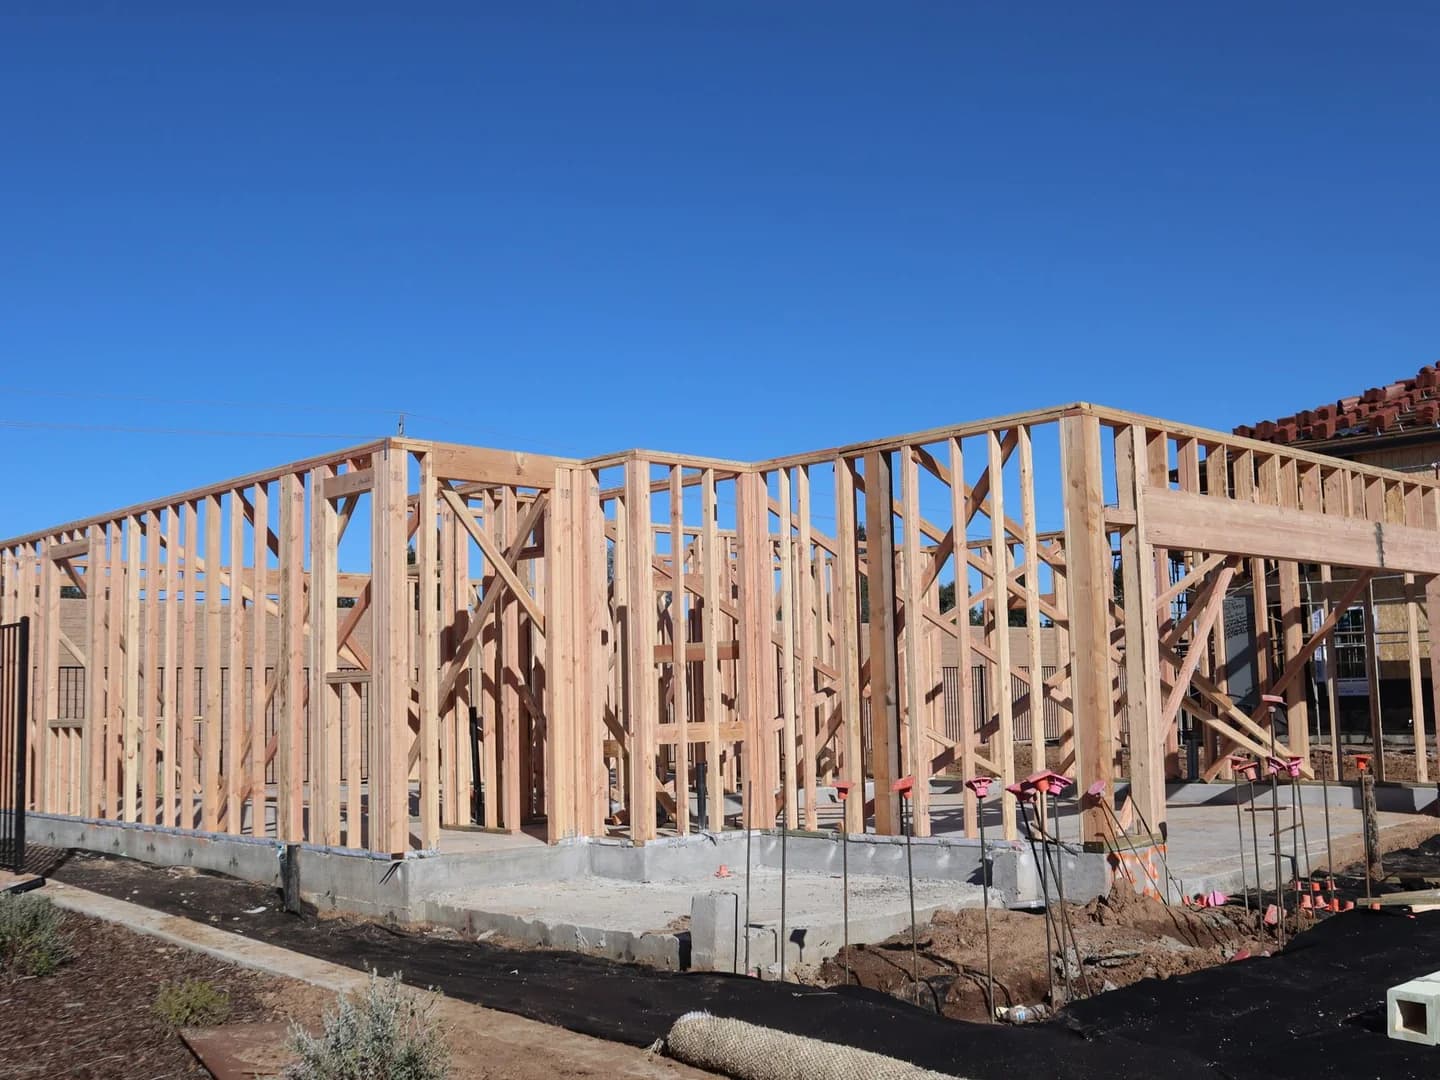
Le crédit construction Québec finance la construction d'une maison neuve par des avances versées selon l'avancement des travaux plutôt qu'en un seul montant. Le courtage hypothécaire compare les prêteurs, valide l'admissibilité du dossier et structure le financement, y compris lorsque le projet relève davantage du financement commercial en raison du nombre de logements, partout au Québec.
Qu'est-ce que le crédit construction au Québec
Contrairement à une hypothèque classique sur une propriété déjà existante, le crédit construction sert à financer un bien qui n'existe pas encore. Le prêteur doit donc évaluer un plan, un budget de construction et un terrain plutôt qu'un immeuble terminé. Cette structure change la façon dont le dossier est préparé et dont les fonds sont versés tout au long du chantier. Un courtier hypothécaire aide à présenter ce dossier de manière cohérente auprès des prêteurs qui offrent ce type de produit, selon votre profil et votre projet.
Comment fonctionnent les avances de fonds pendant la construction
Le prêt n'est généralement pas versé en totalité au départ. Les fonds sont libérés par étapes, souvent liées à des jalons de construction comme les fondations, la charpente, la fermeture du bâtiment et les finitions. Chaque avance peut exiger une inspection ou une confirmation que les travaux correspondent à ce qui a été financé jusque-là. Ce mécanisme protège le prêteur, mais il demande aussi une bonne gestion de trésorerie de votre côté, puisque certains fournisseurs ou sous-traitants doivent parfois être payés avant qu'une avance ne soit débloquée.
Un terrain vacant seul n'est généralement pas suffisant pour obtenir ce type d'avances. Le financement et l'avoir propre liés au terrain doivent normalement servir à faire progresser la construction et à mener l'ensemble du projet à terme, plutôt qu'à être retirés en cours de route.
Mise de fonds, assurance prêt hypothécaire et facteurs qui font varier le montant requis
Le montant de mise de fonds exigé dépend de plusieurs éléments : le type d'immeuble, le nombre de logements, la valeur retenue par le prêteur et le programme de financement applicable. Pour certains projets assurés d'un ou deux logements occupés par le propriétaire, des programmes permettent un rapport prêt-valeur élevé, avec une mise de fonds minimale qui varie selon la valeur d'emprunt. Pour un immeuble de trois ou quatre logements, les exigences de mise de fonds sont généralement plus élevées. Ces paramètres proviennent de critères établis par des programmes de financement assuré, comme ceux décrits par la Société canadienne d'hypothèques et de logement, et ils doivent être confirmés selon votre dossier précis plutôt que présumés d'avance.
La valeur retenue pour calculer la mise de fonds correspond généralement au montant le moins élevé parmi la valeur marchande, le prix d'achat ou le coût de construction. Cela signifie qu'un budget de construction plus ambitieux que l'évaluation reconnue par le prêteur peut limiter le montant finançable, même si le projet semble solide sur papier. Une preuve d'inscription à un programme reconnu de garantie des maisons neuves peut aussi être exigée lorsque ce type de programme existe dans votre région.
Documents et étapes à réunir avant de rencontrer un prêteur
Un dossier de crédit construction demande généralement plus de documents qu'un achat standard, puisque le prêteur évalue à la fois votre capacité financière et la solidité du projet lui-même. Prévoyez habituellement :
- les plans de construction et devis descriptifs
- le budget détaillé du projet, incluant les contingences
- le contrat avec l'entrepreneur ou le constructeur
- la preuve de propriété ou d'achat du terrain
- vos documents de revenus et d'actifs habituels pour une demande hypothécaire
- une preuve d'inscription à un programme de garantie des maisons neuves, si applicable
Réunir ces documents avant de contacter un prêteur accélère la discussion et permet d'identifier rapidement les éléments qui pourraient poser problème, comme un budget qui dépasse la valeur reconnue ou un terrain qui n'est pas encore clair sur le plan légal.
Projet résidentiel personnel ou immeuble locatif : quand le dossier touche le financement commercial
La construction d'une résidence personnelle et celle d'un immeuble destiné à la location ne sont pas évaluées de la même façon par les prêteurs. Un petit multilogement peut encore être traité dans un cadre résidentiel assuré, mais au-delà d'un certain nombre de logements ou selon l'usage prévu, le dossier peut glisser vers des critères plus proches du financement commercial, avec des exigences différentes sur le revenu locatif anticipé, la mise de fonds et la documentation. Il est important de clarifier dès le départ dans quelle catégorie votre projet se situe, afin d'éviter des surprises en cours de route.
Pourquoi passer par un courtier pour ce type de dossier
Un crédit construction comporte plus d'étapes et de conditions qu'une hypothèque standard : avances progressives, garantie de construction, documents techniques, et parfois des règles différentes selon que le projet est personnel ou locatif. Houssein Farhat, courtier hypothécaire présenté sur Hypothèque Prestige, accompagne les acheteurs et propriétaires au Québec dans des dossiers d'achat, de refinancement, de renouvellement et de construction neuve. Le rôle du courtage hypothécaire est de comparer les solutions disponibles selon votre profil, de vérifier l'admissibilité avant que des délais ne s'accumulent et de coordonner les exigences liées au terrain, aux plans et aux déboursés.
Avant de rencontrer un prêteur, il peut être utile d'utiliser les calculateurs proposés et de prendre rendez-vous pour faire le point sur votre projet précis. Vous pouvez aussi consulter d'autres articles sur le blogue pour mieux comprendre les étapes propres à l'achat, au refinancement ou au renouvellement hypothécaire.
À lire aussi :
